2024年开年以来,P2P出借行业的监管框架持续细化,从"备案试点"到"常态化监管"的过渡路径逐渐清晰。对出借人而言,理解政策落地的技术逻辑,比追逐短期收益率更能守住风险底线。本文从合规政策的技术要点出发,梳理平台备案的真实趋势,并给出可操作的判断方法。
一、合规政策的底层逻辑:从"资质审查"到"数据穿透"
当前监管的核心变化,是从静态的资质审核转向动态的数据穿透。备案不再是一次性审批,而是要求平台持续接入监管数据报送系统,实现标的、资金流、出借人信息的实时可追溯。这意味着一个合规的互联网出借项目,其底层资产必须做到逐笔可查、期限匹配、信息披露完整。技术上看,监管沙箱与区块链存证的应用,让"资金池""期限错配"等历史问题有了可量化的识别手段。
二、平台备案趋势:门槛抬高,头部集中
从各地金融监管局披露的备案进展看,2024年的备案门槛明显抬高。注册资本实缴要求、风控团队资质、信息系统安全等级保护三级认证,成为硬性指标。这带来两个趋势:一是中小平台退出加速,行业集中度进一步提升;二是可靠的P2P出借平台更倾向于主动披露备案进度与合规审计报告,以建立信任壁垒。出借人应重点关注平台是否在官网公示备案材料,而非仅凭宣传口径判断。
实操方法:三步筛选合规平台
- 查备案公示:核对平台在地方金融监管局官网的备案状态,确认是否为"已备案"或"备案公示中"。
- 看资产穿透:检查标的详情页是否披露借款人基本信息、借款用途、还款来源,信息越细,合规度越高。
- 验资金存管:确认平台是否接入银行存管,且存管账户与平台自有账户严格隔离。
三、智能工具的价值:用数据辅助决策
在信息透明的合规环境下,智能出借工具的作用从"撮合"转向"辅助判断"。这类工具通过分析历史回款数据、标的分散度、逾期率等指标,帮助出借人构建更合理的资产组合。需要提醒的是,工具输出的是概率参考,而非收益承诺。合理的使用方式是:将工具给出的风险评分与自身的风险承受能力对照,而非盲目追随高评分标的。
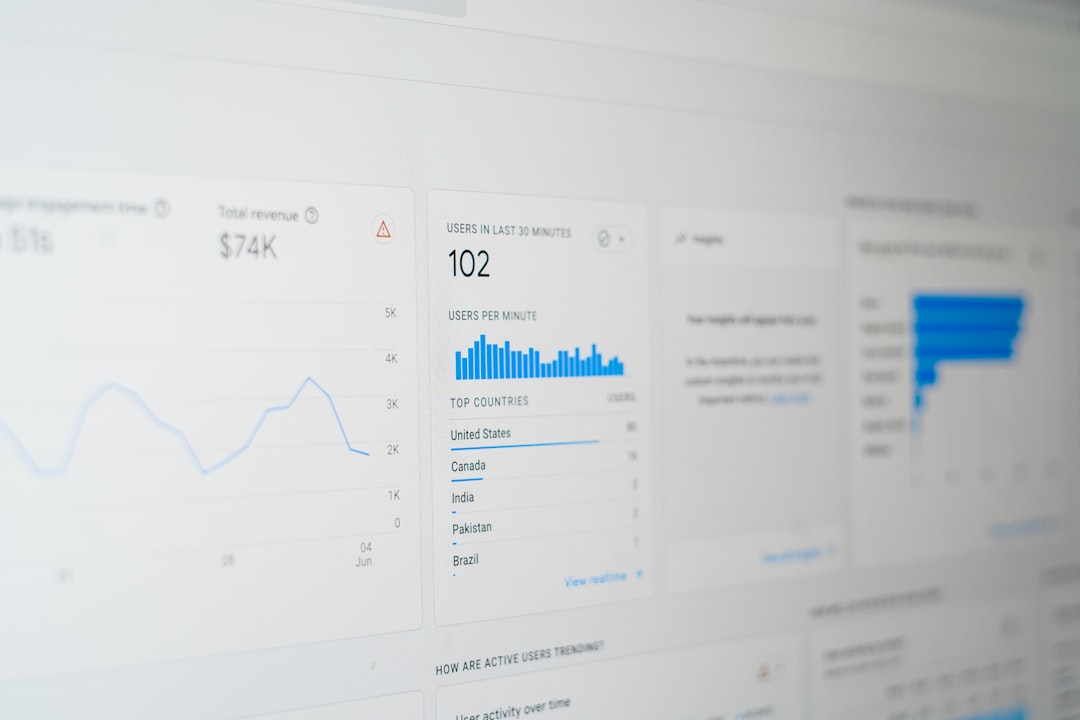
从数据对比看,已完成备案公示的平台,其标的平均信息披露项数比未备案平台多出约40%,逾期率披露的透明度也显著更高。这说明备案不仅是资质问题,更直接关联到出借人可获取的信息质量。
行业合规化是一个持续过程,政策细节仍会调整。对出借人来说,把注意力放在平台的信息披露质量、资金隔离机制和备案进展上,比追逐营销话术更实际。汇中网将持续跟踪政策动态,为出借人提供可验证的行业观察。